
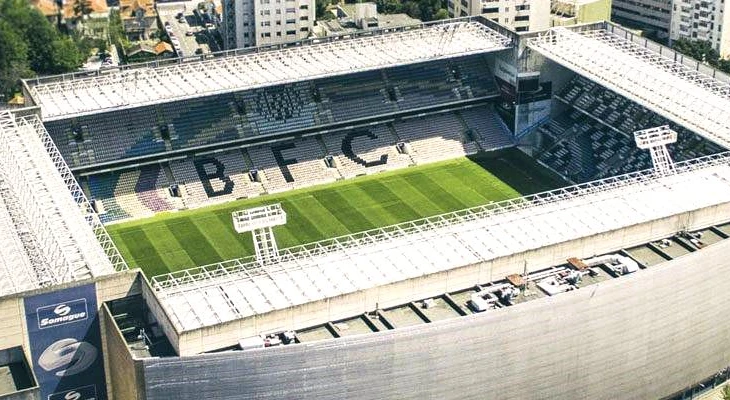
A decisão dos credores de rejeitar um novo plano de recuperação e avançar para a liquidação da Boavista SAD encerra uma etapa particularmente dura da história recente de um dos clubes mais tradicionais de Portugal. Campeão nacional em 2000/01 e presença constante na primeira divisão até pouco tempo atrás, o Boavista viu sua crise financeira ultrapassar os balanços, atingir diretamente a capacidade de montar equipes e disputar competições e, finalmente, colocar em xeque a própria estrutura responsável pelo futebol profissional.
O episódio também oferece uma discussão relevante para o futebol brasileiro. Embora a Sociedade Anónima Desportiva portuguesa e a Sociedade Anônima do Futebol brasileira estejam submetidas a legislações diferentes, ambas partem de uma lógica semelhante: separar juridicamente o clube associativo da sociedade empresarial que explora o futebol.
Por isso, entender o que aconteceu no Boavista ajuda também a compreender uma pergunta que tende a se tornar cada vez mais importante no Brasil: o que acontece quando a empresa que controla o futebol de um clube entra em colapso?
A liquidação foi o fim de um processo, não o início da crise
A decisão tomada pelos credores em setembro de 2026 não surgiu de uma deterioração repentina. A Boavista SAD já havia recorrido a mecanismos de recuperação e, em julho de 2025, anunciou formalmente o avanço para um processo de insolvência depois da não aprovação de seu Plano Especial de Revitalização.
Naquele momento, a própria sociedade classificou sua situação econômico-financeira como de “extrema complexidade” e reconheceu que não havia conseguido reunir as condições necessárias para obter o licenciamento esportivo para disputar a Liga 2 na temporada 2025/26.
O tamanho do passivo explica por que as tentativas de reorganização encontraram tantas dificuldades. No processo de recuperação, foram identificados 239 credores e quase €166 milhões em créditos reclamados e reconhecidos contra a SAD, um volume que ultrapassava amplamente a capacidade ordinária de geração de receitas de uma operação esportiva com as características do Boavista. Ao mesmo tempo, as demonstrações financeiras já revelavam patrimônio líquido fortemente negativo e sucessivos prejuízos, sinais de que o problema havia deixado de ser apenas uma dificuldade temporária de caixa.
A situação com os credores públicos era especialmente sensível. A própria SAD informou que havia pago €4.998.474,29 ao Estado desde junho de 2024, mas reconheceu que o volume das exigências ainda existentes era insustentável naquele momento. O dado é importante porque mostra a profundidade do problema: mesmo uma saída de quase €5 milhões destinada à regularização de obrigações não foi suficiente para devolver à sociedade as condições necessárias para cumprir os requisitos esportivos.
A liquidação aprovada pelos credores deve ser compreendida como o resultado final de uma estrutura financeira que já não encontrou respaldo suficiente para um novo processo de recuperação, e não como o acontecimento que provocou a crise.
Como um campeão português chegou a esse ponto
A dimensão do colapso aparece com maior clareza quando comparada à história esportiva do Boavista. O clube conquistou o Campeonato Português de 2000/01, quebrando uma hegemonia quase absoluta dos grandes centros de poder do futebol do país, além de acumular cinco Taças de Portugal e três Supertaças. Mais recentemente, permaneceu 11 temporadas consecutivas na elite antes de terminar a edição 2024/25 na última colocação e ser rebaixado.
O rebaixamento esportivo seria apenas parte do problema. A dificuldade financeira já interferia diretamente na capacidade de operação do futebol, com sucessivos impedimentos de inscrição de jogadores e obrigações que precisavam ser solucionadas para atender aos critérios de licenciamento. Quando a SAD anunciou o processo de insolvência, em julho de 2025, reconheceu que não havia obtido a licença necessária para participar da Liga 2 e que até mesmo sua presença na Liga 3 estava ameaçada.
Esse é um dos pontos centrais para compreender o caso. Uma crise financeira no futebol raramente permanece restrita ao departamento contábil durante muito tempo. Quando as obrigações deixam de ser cumpridas, surgem restrições de registro, dificuldades para contratar e manter jogadores, perda de competitividade e redução das receitas esportivas e comerciais. A queda de receita, por sua vez, diminui ainda mais a capacidade de pagar as obrigações existentes.
No Boavista, esse círculo deixou de ser uma possibilidade teórica e passou a interferir na própria existência de uma equipe profissional competitiva. Em pouco tempo, um clube que estava na primeira divisão portuguesa passou a enfrentar dificuldades até para cumprir os requisitos necessários para participar das divisões inferiores.
O investidor chegou, mas o problema estrutural permaneceu
A trajetória recente da Boavista SAD também exige cuidado para que a crise não seja reduzida à atuação de um único investidor. Gérard Lopez entrou no projeto em 2020 e posteriormente ampliou sua participação por meio da Jogo Bonito Group, chegando ao controle de aproximadamente dois terços do capital da sociedade. O objetivo anunciado era utilizar uma estrutura já conhecida em outros investimentos no futebol, baseada em identificação, desenvolvimento e valorização de jogadores.
Houve injeção de capital durante esse período. Em 2024, a Jogo Bonito declarou ter investido cerca de €30 milhões na Boavista SAD. Ainda assim, a entrada de recursos não foi suficiente para eliminar um passivo que já possuía raízes anteriores à chegada do investidor e continuou pressionando a operação.
Essa distinção é importante. A documentação disponível não sustenta a conclusão simplista de que Gérard Lopez criou sozinho a crise financeira do Boavista. A própria administração da SAD que assumiu funções em maio de 2024 relatou problemas acumulados em exercícios anteriores, incluindo dívidas fiscais, processos judiciais e descumprimentos de acordos. Ao mesmo tempo, é igualmente objetivo que, durante os anos em que o novo grupo consolidou o controle societário, a situação financeira não foi revertida e terminou em insolvência.
O caso demonstra uma limitação que muitas vezes é ignorada quando a entrada de investidores é apresentada como solução definitiva para clubes endividados. Capital novo pode financiar a operação, liquidar determinadas obrigações e ganhar tempo para uma reorganização, mas não elimina automaticamente um passivo estrutural nem garante que a atividade futura passe a gerar recursos suficientes para sustentar o negócio.
Quando a crise financeira entrou definitivamente em campo
A deterioração financeira passou a produzir consequências esportivas cada vez mais visíveis. A Boavista SAD enfrentou sucessivos impedimentos para registrar jogadores, situação que limitou a renovação do elenco e reduziu a margem de atuação esportiva. Em julho de 2025, a própria sociedade afirmou ter atravessado cinco janelas consecutivas de transferências sob restrições decorrentes de diferentes processos.
O problema do licenciamento tornou a situação ainda mais grave. Depois do rebaixamento da primeira divisão, a expectativa natural seria reconstruir a equipe na Liga 2. A ausência das condições financeiras necessárias impediu esse caminho e transformou uma queda esportiva em uma ruptura muito mais profunda.
A sequência mostra como a saúde financeira e a competitividade esportiva não podem ser tratadas como dimensões independentes. Um clube pode conviver durante algum tempo com endividamento elevado, especialmente quando possui receitas futuras, patrimônio ou investidores capazes de financiá-lo. O problema muda de natureza quando as obrigações começam a impedir registros, contratações, licenciamento ou participação em competições. Nesse momento, a dívida deixa de representar apenas um risco financeiro e passa a comprometer o próprio produto responsável por gerar as receitas necessárias para pagá-la.
Foi esse mecanismo que tornou a recuperação do Boavista progressivamente mais difícil. Quanto menor a capacidade esportiva, menor também a possibilidade de produzir receitas compatíveis com o passivo acumulado.
A SAD pode desaparecer sem que o Boavista desapareça
A decisão pela liquidação exige uma distinção fundamental: Boavista Futebol Clube e Boavista Futebol Clube SAD não são a mesma pessoa jurídica.
O clube associativo é a instituição histórica. A SAD é a sociedade empresarial criada para operar o futebol dentro do modelo português. A liquidação da sociedade, portanto, não significa juridicamente a extinção automática do Boavista Futebol Clube.
Essa separação explica uma situação que pode parecer contraditória para quem observa o caso apenas pelo futebol. A sociedade responsável pelo futebol profissional pode chegar ao fim enquanto o clube continua juridicamente existente e tenta reorganizar suas atividades. O próprio Boavista Futebol Clube também enfrenta graves dificuldades financeiras, mas seu processo e suas obrigações não devem ser confundidos automaticamente com os da SAD.
A legislação portuguesa reforça essa separação. O regime das sociedades desportivas estabelece regras próprias para a relação entre a sociedade e o clube fundador e preserva determinados elementos ligados à identidade esportiva. Em caso de dissolução, insolvência ou extinção da sociedade, por exemplo, o histórico de títulos e os troféus conquistados permanecem vinculados ao clube fundador. A lógica é significativa: a sociedade empresarial pode deixar de existir, mas a história esportiva da instituição não desaparece com ela.
Isso nos faz entender por que a liquidação da SAD não pode ser resumida pela afirmação de que “o Boavista acabou”. O que entrou em colapso foi a estrutura empresarial responsável pelo futebol profissional, ainda que as consequências desse colapso atinjam diretamente a capacidade do clube de reconstruir sua atividade esportiva.
E se isso acontecesse com uma SAF brasileira?
A comparação com o Brasil precisa começar por uma ressalva. A SAD portuguesa e a SAF brasileira cumprem funções semelhantes na organização empresarial do futebol, mas são institutos criados por legislações diferentes. Não é correto, portanto, transportar automaticamente para o Brasil todas as consequências jurídicas observadas em Portugal.
A semelhança estrutural, contudo, é clara. A Lei nº 14.193/2021 criou a Sociedade Anônima do Futebol como uma companhia destinada à atividade futebolística e estabeleceu mecanismos pelos quais o futebol de um clube pode ser transferido para uma pessoa jurídica empresarial própria. A legislação foi significativamente atualizada pela Lei nº 15.427, sancionada em junho de 2026, que ampliou regras de governança e proteção de clubes, investidores, profissionais e atletas em formação.
Isso significa que um cenário conceitualmente semelhante ao do Boavista é possível no Brasil: o clube associativo pode continuar existindo enquanto a sociedade que opera seu futebol enfrenta uma crise financeira própria.
Há ainda uma diferença importante em relação às dívidas históricas. Pela legislação brasileira atualmente vigente, o clube ou pessoa jurídica original permanece exclusiva e integralmente responsável pelas obrigações anteriores à constituição da SAF. A lei estabelece mecanismos pelos quais receitas provenientes da nova sociedade são direcionadas ao pagamento desses credores, incluindo, em determinadas hipóteses, 20% de receitas mensais da SAF e 50% de dividendos e outras remunerações ou contrapartidas recebidas pelo clube em sua relação com a sociedade.
A separação patrimonial, entretanto, não transforma a SAF em uma empresa imune a problemas financeiros. Depois de criada, ela própria pode assumir dívidas, celebrar contratos, contratar atletas, realizar investimentos e acumular obrigações. Caso sua operação se torne insustentável, a existência jurídica da associação que lhe deu origem não resolve automaticamente o problema do futebol que foi transferido para a companhia.
É nesse ponto que a experiência do Boavista se torna especialmente relevante para o Brasil. Se uma SAF responsável pelo futebol profissional entrar em grave crise, a associação original não desaparece necessariamente junto com ela, mas também não significa que possa simplesmente retomar, de maneira automática e sem consequências, toda a operação anterior. Contratos, jogadores, ativos, propriedades, direitos comerciais e participação esportiva estarão submetidos à estrutura jurídica construída na criação da SAF, aos contratos celebrados entre as partes e aos regulamentos das entidades responsáveis pelas competições.
O mesmo cuidado vale para o patrimônio. Um estádio que permaneceu pertencendo ao clube e foi apenas cedido à SAF está juridicamente em situação diferente de um ativo efetivamente transferido para a companhia. Centro de treinamento, marcas, direitos comerciais e outros bens também dependerão da forma como a operação foi estruturada.
Por isso, a constituição de uma SAF envolve muito mais do que determinar qual percentual será vendido ao investidor: ela define quem controlará o futebol, quais ativos serão transferidos, quais obrigações permanecerão com a associação e quais mecanismos existirão caso a relação empresarial fracasse.
A legislação brasileira também admite mecanismos de recuperação para lidar com crises financeiras. A Lei da SAF disciplina a possibilidade de recuperação judicial ou extrajudicial do clube ou pessoa jurídica original em determinadas condições e integra esse regime à legislação geral de insolvência empresarial. As alterações promovidas em 2026 reforçaram essa arquitetura e estabeleceram novas regras para o tratamento das obrigações anteriores à criação da SAF.
Nada disso, entretanto, oferece garantia de sustentabilidade econômica. Recuperação judicial, reorganização de passivos, entrada de investidores e transformação societária são instrumentos para administrar problemas financeiros, não substituem a necessidade de produzir receitas compatíveis com despesas, controlar endividamento e manter capacidade de investimento no futebol.
O caso do Boavista mostra justamente onde essa discussão deixa de ser teórica. Uma sociedade esportiva pode receber capital privado, reorganizar sua estrutura e continuar carregando problemas suficientemente grandes para comprometer a operação. Quando isso acontece, a crise passa das demonstrações financeiras para as janelas de transferências, chega ao licenciamento, reduz a competitividade e, no limite, ameaça a continuidade do futebol profissional.
Para o Brasil, onde dezenas de clubes já adotaram ou discutem estruturas de SAF, a experiência portuguesa ajuda a colocar o modelo em perspectiva.
Transformar o futebol em empresa muda a forma de organizar capital, patrimônio, dívidas e governança, mas não elimina o risco empresarial. A sustentabilidade continua dependendo da qualidade da gestão, da capacidade financeira dos controladores, da estrutura dos contratos e, principalmente, de uma operação que consiga equilibrar ambição esportiva e capacidade econômica ao longo do tempo.

